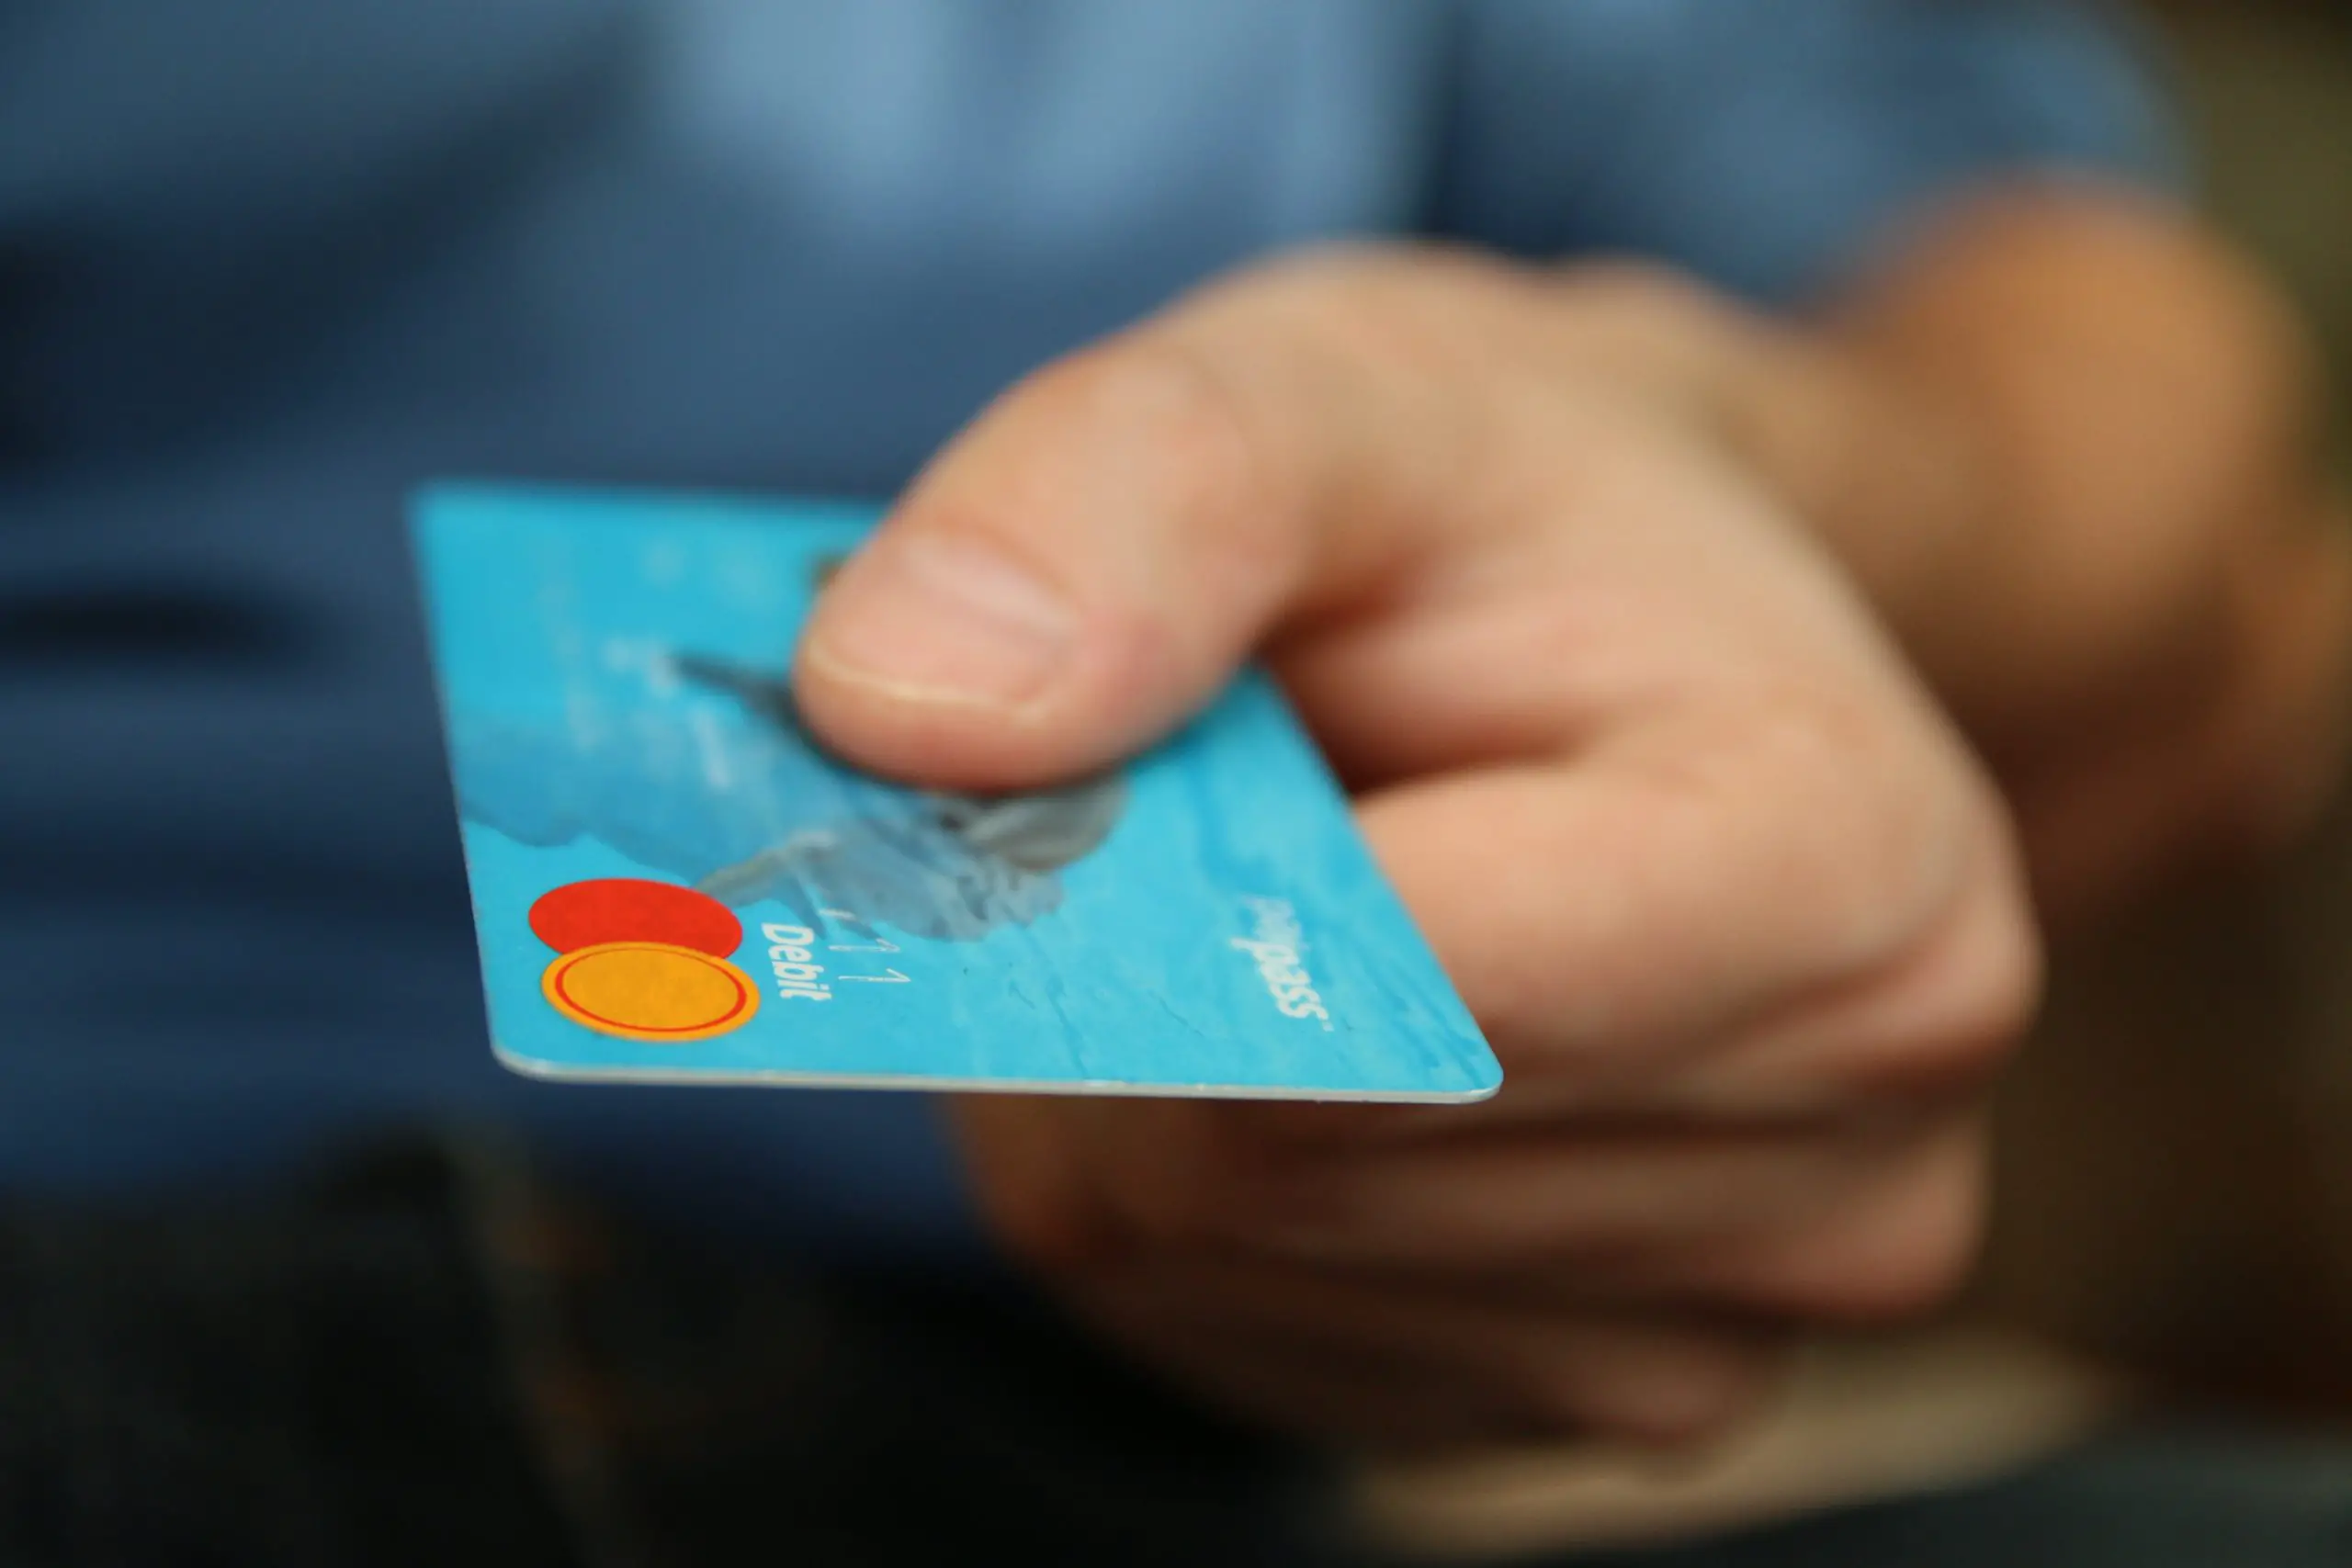
Differenza tra carta di credito, di debito e prepagata: la carta di credito ti fa pagare con soldi della banca che rimborsi a fine mese (o a rate); richiede valutazione creditizia. La carta di debito (bancomat) scala i soldi direttamente dal tuo conto in tempo reale. La carta prepagata usa solo il saldo che hai caricato in anticipo, senza accesso al conto corrente. La scelta dipende da abitudini di spesa, necessità di credito e profilo di rischio.
Cerchi una carta gratuita per iniziare?
HYPE è gratuita, ha IBAN italiano e si attiva dall’app in pochi minuti, con un bonus di benvenuto di 5€ (codice CIAOHYPER).
Clicca qui per scoprire la promozione →Link affiliato · conto gratuito · IBAN italiano · verifica le condizioni aggiornate su HYPE
Carta di Credito: Paghi Dopo
Con la carta di credito, la banca anticipa il denaro per ogni acquisto. A fine mese (o a una data prestabilita) ricevi l’addebito cumulativo sul conto corrente. Alcune carte offrono anche il pagamento revolving: paghi solo una parte del debito ogni mese, con interessi sul residuo (tipicamente 15-20% annuo — molto costoso).
Per ottenerla devi superare una valutazione creditizia: reddito, storico CRIF, impiego. Se sei segnalato in centrale rischi, la carta di credito ti viene negata.
Vantaggi della carta di credito
- Protegge gli acquisti con chargeback Visa/Mastercard (rimborso in caso di frode o merce non ricevuta)
- Permette di acquistare anche senza liquidità immediata
- Spesso include cashback, miglia, assicurazioni viaggio
- Utile per prenotazioni hotel e noleggio auto (richiedono pre-autorizzazione)
Svantaggi
- Rischio di spendere più di quanto si ha
- Interessi revolving molto alti
- Richiede conto corrente e valutazione creditizia
Carta di Debito (Bancomat): Paghi Subito
La carta di debito è collegata direttamente al tuo conto corrente: ogni pagamento scala il saldo in tempo reale. Non è possibile spendere più di quanto c’è sul conto (salvo piccolo scoperto se previsto dal contratto). In Italia, la maggior parte dei bancomat è Maestro o Visa Debit/Mastercard Debit.
Vantaggi
- Spendi solo quello che hai — controllo delle finanze
- Nessuna valutazione creditizia
- Prelievi ATM gratuiti (di solito) presso sportelli della propria banca
- Accettata ovunque in Italia e in Europa
Svantaggi
- Alcune prenotazioni (noleggio auto, hotel) richiedono carta di credito, non debit
- In caso di frode, il rimborso può essere più lento rispetto a carta di credito
- Richiede conto corrente aperto
Carta Prepagata: Paghi con il Saldo Caricato
La carta prepagata non è collegata a un conto corrente: funziona solo con il saldo che hai caricato in anticipo. Se hai €200 caricati, puoi spendere al massimo €200. Quando il saldo si azzera, la carta viene rifiutata fino alla prossima ricarica.
Alcune prepagate (come Postepay Evolution, N26 Standard, Hype) includono un IBAN e permettono di ricevere bonifici, stipendi e domiciliare utenze — avvicinandosi a un conto corrente base.
Vantaggi
- Nessuna valutazione creditizia — accessibile a tutti
- Controllo totale: spendi solo il saldo caricato
- Ideale per acquisti online (limita l’esposizione in caso di frode)
- Disponibile anche per minorenni (es. PostePay Green, YAP)
Svantaggi
- Non tutte le prepagate sono accettate per prenotazioni hotel/noleggio auto (serve pre-autorizzazione)
- Senza IBAN non si ricevono bonifici né si domiciliano utenze
- Costi di ricarica variabili a seconda del canale
Confronto Diretto: Quale Scegliere?
| Caratteristica | Credito | Debito | Prepagata |
|---|---|---|---|
| Quando si paga | Fine mese | Subito | Con saldo caricato |
| Richiede conto corrente | ✅ Sì | ✅ Sì | ❌ No (salvo prepagate con IBAN) |
| Valutazione creditizia | ✅ Sì | ❌ No | ❌ No |
| Rischio spesa eccessiva | Alto (fido) | Basso | Zero |
| Prenotazioni hotel/auto | ✅ Sì | Spesso sì | ❌ Spesso no |
| Chargeback frodi | ✅ Rapido | ✅ Presente | Variabile |
| Cashback/premi | Frequente | Raro | Alcune (HYPE, TR) |
| Adatta a minorenni | ❌ No | ❌ No (con qualche eccezione) | ✅ Sì |
Domande Frequenti
Qual è la differenza principale tra carta di credito e prepagata?
La carta di credito ti permette di spendere denaro della banca da rimborsare a fine mese, richiedendo valutazione creditizia. La prepagata usa solo il saldo che hai caricato anticipatamente, senza accesso a credito e senza controllo CRIF. La prepagata è più sicura per chi teme di spendere più del dovuto.
Una carta prepagata con IBAN è uguale a un conto corrente?
Non completamente. Una prepagata con IBAN (es. PostePay Evolution, HYPE, N26) permette di ricevere bonifici, stipendi e domiciliare utenze, ma non offre un fido né le stesse tutele di un conto corrente bancario tradizionale. È un conto di moneta elettronica, non un conto corrente vero e proprio.
Posso noleggiare un’auto con una carta prepagata?
Dipende dal noleggiatore. La maggior parte dei grandi noleggi (Hertz, Avis, Europcar) richiede una carta di credito per la pre-autorizzazione del deposito. Alcuni noleggi low-cost o peer-to-peer accettano carte prepagate con IBAN, ma è l’eccezione. Verifica sempre le condizioni prima di prenotare.
- TF Bank Carta di Credito Recensione 2026: Mastercard Gold Gratis, Costi e Chi Conviene - Maggio 25, 2026
- Satispay (2026): cos’è, come funziona, costi reali e confronto con le prepagate - Maggio 12, 2026
- Trade Republic vs BBVA (2026): Quale Conviene Davvero? - Aprile 23, 2026